
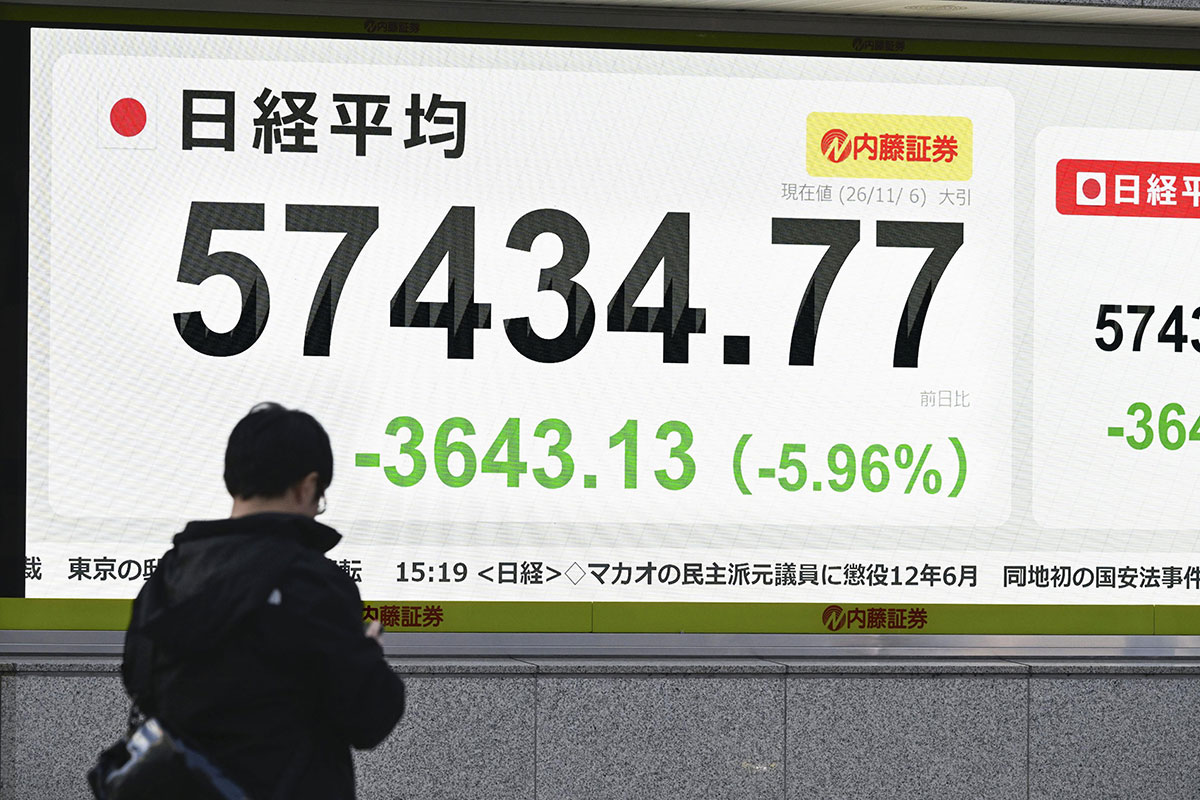
11月6日、終値が急落した東証の日経平均株価(写真・共同通信)
運用益・配当金が非課税になる制度「NISA」。金融庁の調査によると、NISAの口座数は2026年6月末時点で3048万となっている。2023年12月末時点では2125万口座だったが、2024年1月に「新NISA」が始まると急増。総買付額も、35兆円(2023年12月末)から85兆円(2026年6月末)と、2倍以上に増えている。
そのうち20代の口座数は約376万。日本の20代人口は約1274万人なので、20代の約3割がNISA口座を持っていることになる。2023年の20代の口座数は約225万で口座保有率は17.7%。この間で保有率も倍近く伸びている。
「新NISAが始まって以降、SNSやYouTubeなどでNISAに関する情報が増え、興味を持った人が多いという調査結果があります。コロナ禍以降、株価がどんどん上昇したことで、利益が出た人も多かったはずです。そういった情報もSNSなどで目にする機会が多かったのではないでしょうか」
こう語るのは、消費生活アドバイザーでファイナンシャルプランナーの丸山晴美氏だ(以下、「」内は丸山氏)。
若い世代にもNISA利用者が増えるなか、11月13日の「日本経済新聞」は「NISA積み立て、20代の取り崩し率2倍に 結婚や転勤『資金足りない』」と題する記事を配信した。20代のNISAの取り崩し額の割合が、2024年から2025年にかけて約2倍になり、全世代で最も高くなったというのだ。
「本来ならNISAの取り崩し割合は、高齢者であるほど高いはずですが、株価の下落で資産が目減りすることに耐えられなかったという若い人が多かったのではないでしょうか。情報過多の時代、不安にさせるようなSNSの情報も多いでしょう。
ただ、そういうときこそNISAの『長期・積立・分散投資』という強みが生きるのです。株価や投資信託の評価額が下がったときこそ、同じ金額でより多くの株や投資信託を買えるわけです。
焦って売却することは、含み損を確定させることになりますし、積立をやめるのは、みすみすチャンスを逃すことになります。よほどのことがない限り、NG行動といえます」
丸山氏は「NISAの基本は『長期投資』」だという。
「旧NISAでは最長5年または20年だった非課税保有期間が、新NISAでは無期限になりました。長期投資により、複利効果は大きなものになります。特に、これから長期間NISAで投資を続けることができる20代にとって、メリットは非常に大きいといえます」
金融庁の「つみたてシミュレーター」で、月3万円ずつ30年間積み立てて、利回りが3%だった場合をみてみよう。10年めには元本360万円で運用収益が58万円で合計418万円に。20年めには元本720万円で収益が261万円で合計981万円に。そして30年めには元本が1080万円で収益が656万円、合計1736万円となった。
あくまでもシミュレーションだが、運用する期間が長いほど雪だるま式に利益が増えていくことがわかる。
「昨今は『NISA貧乏』という言葉もあります。資産運用にお金を回しすぎるあまり、生活が苦しくなったり、急な出費に対応できなくなったりする状態のことですが、さすがに本末転倒です。生活防衛費は手元に残し、余剰資金の範囲内で投資すべきです。
また、結婚のようなライフイベントがあれば、それは取り崩してもいいと思います。原則60歳まで引き出せないiDeCoと違い、NISAはいつでも現金化できるのがメリットです。自分のお金ですし、また積み立てればいい。そこは柔軟に考えたほうがいいでしょうね」
投資初心者へのアドバイスは?
「NISAの『つみたて投資枠』で、『オルカン(全世界株式)』や『S&P500(アメリカの代表株式)』などのインデックスファンドから始めていいと思います。そこから徐々に知識を増やしながら、配分を変えていくのがいいんじゃないでしょうか。
また、証券会社によっては、ロボットアドバイザーが投資先をおまかせしてくれるサービスもありますので、それを利用する手もあります。自分のリスク許容度にあわせたポートフォリオで、バランス調整までまかせられるので、簡単かつ手軽です。手数料はやや高めのものが多いですが、それを上回るメリットもあります」
無理のない範囲で「長期・積立・分散投資」を続けていくのがいいようだ。